
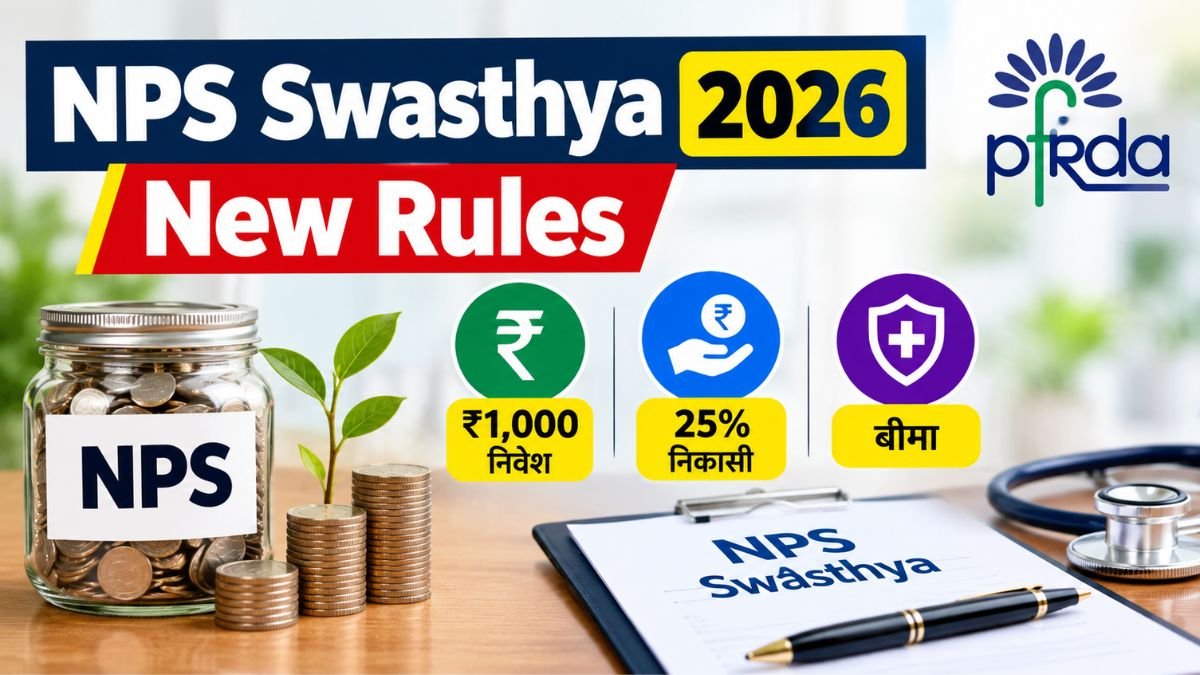
NPS Swasthya 2026: पेंशन फंड नियामक एवं विकास प्राधिकरण यानी PFRDA ने NPS Swasthya को लेकर नए संचालन नियम जारी किए हैं। इन नियमों में योजना में शामिल होने, पैसा जमा करने, स्वास्थ्य खर्च के लिए पैसा निकालने, स्वास्थ्य बीमा और योजना से बाहर निकलने से जुड़े जरूरी प्रावधानों को साफ किया गया है। PFRDA ने ये नए नियम 18 सितंबर 2026 को जारी किए हैं।
NPS Swasthya में सेवानिवृत्ति के लिए पैसा जमा करने के साथ स्वास्थ्य से जुड़ी जरूरतों को भी ध्यान में रखा गया है। इसके साथ एक अलग स्वास्थ्य बीमा पॉलिसी जुड़ी होगी, जिसे लेना योजना का जरूरी हिस्सा है। हालांकि, NPS Swasthya खाता और स्वास्थ्य बीमा पॉलिसी अलग-अलग तरीके से काम करेंगे।
NPS Swasthya में क्या खास है
NPS Swasthya को NPS के तहत एक खास योजना के रूप में तैयार किया गया है। इसमें ग्राहक अपने भविष्य के लिए पैसा जमा कर सकता है और योजना में तय नियमों के अनुसार स्वास्थ्य खर्च के लिए भी कुछ राशि निकाल सकता है। इसके साथ स्वास्थ्य बीमा की सुविधा भी जुड़ी रहेगी।
इस योजना में स्वास्थ्य बीमा पॉलिसी लेना जरूरी है। यानी केवल NPS Swasthya खाता खोलना ही पर्याप्त नहीं होगा, बल्कि उससे जुड़ी स्वास्थ्य बीमा पॉलिसी भी लेनी होगी। PFRDA ने नए नियमों में इस पूरी व्यवस्था से जुड़े अलग-अलग प्रावधानों को स्पष्ट किया है।
कौन NPS Swasthya में शामिल हो सकता है
जो व्यक्ति NPS में शामिल होने के लिए पात्र है, वह NPS Swasthya में भी शामिल हो सकता है। योजना में शामिल होने वाले ग्राहक को इसके साथ जुड़ी स्वास्थ्य बीमा पॉलिसी भी लेनी होगी। यही बीमा पॉलिसी योजना की जरूरी शर्तों में शामिल है।
योजना में शामिल होने के बाद ग्राहक को तय नियमों के अनुसार NPS खाते में पैसा जमा करना होगा और बीमा पॉलिसी को जारी रखने के लिए जरूरी प्रीमियम का भी ध्यान रखना होगा।
शुरुआत में कितना पैसा जमा करना होगा
NPS Swasthya खाता शुरू करते समय कम से कम ₹1,000 जमा करने होंगे। इसके अलावा पहले साल की स्वास्थ्य बीमा पॉलिसी का लागू प्रीमियम और उस पर लगने वाला कर देना होगा। योजना में हर साल ₹200 का रखरखाव शुल्क भी रखा गया है, जिस पर लागू कर अलग से लगेगा।
इसका मतलब है कि खाता शुरू करते समय केवल ₹1,000 जमा करना ही पूरी शुरुआती राशि नहीं होगी। ग्राहक को शुरुआती निवेश के साथ बीमा का प्रीमियम और रखरखाव शुल्क भी देना होगा।
आगे कम से कम कितने रुपये जमा कर सकते हैं
खाता शुरू होने के बाद NPS Swasthya में अगला न्यूनतम योगदान ₹10 रखा गया है। यानी शुरुआती ₹1,000 के बाद ग्राहक कम से कम ₹10 से आगे राशि जमा कर सकता है।
योजना में जमा राशि के प्रबंधन के लिए पेंशन फंड हर साल अधिकतम 0.08 प्रतिशत शुल्क ले सकता है। इस पर लागू कर अलग से होगा। इसके अलावा ₹200 सालाना रखरखाव शुल्क भी लागू रहेगा।
स्वास्थ्य खर्च के समय पैसे निकालने की सुविधा
NPS Swasthya में स्वास्थ्य से जुड़े कुछ तय खर्चों के लिए खाते से आंशिक निकासी की सुविधा दी गई है। इसमें पात्र इलाज और अस्पताल में भर्ती होने से जुड़े खर्च शामिल हैं। हालांकि, ग्राहक अपने खाते में जमा पूरी राशि नहीं निकाल सकता।
स्वास्थ्य खर्च के लिए अधिकतम निकासी NPS Swasthya खाते में ग्राहक द्वारा किए गए कुल योगदान का 25 प्रतिशत तक हो सकती है। खास बात यह है कि आंशिक निकासी कितनी बार की जा सकती है, इसकी कोई तय सीमा नहीं रखी गई है। पहली या बाद की निकासी के लिए भी कोई न्यूनतम इंतजार की शर्त नहीं है।
निकासी की राशि सीधे ग्राहक को नहीं दी जाएगी। तय प्रक्रिया के अनुसार यह राशि संबंधित अस्पताल, स्वास्थ्य सेवा देने वाले संस्थान या पात्र संस्था को स्वास्थ्य खर्च के भुगतान के लिए दी जाएगी।
पुराने NPS खाते का पैसा भी यहां ला सकते हैं
अगर किसी ग्राहक का पहले से ऑल सिटिजन मॉडल के तहत NPS खाता है, तो वह उस खाते से पैसा NPS Swasthya में ला सकता है। हालांकि, इस तरह ट्रांसफर की जाने वाली राशि पर भी तय नियम लागू होंगे।
PFRDA के अनुसार यह राशि स्वास्थ्य बीमा पॉलिसी में लागू कटौती योग्य राशि की जरूरत तक सीमित रहेगी। यानी पुराने NPS खाते से पूरी राशि मनमाने तरीके से NPS Swasthya में ट्रांसफर नहीं की जा सकेगी।
स्वास्थ्य बीमा में परिवार के कौन लोग शामिल होंगे
NPS Swasthya की मानक स्वास्थ्य बीमा पॉलिसी में परिवार के लिए फ्लोटर कवर की व्यवस्था है। इसमें ग्राहक के साथ उसका पति या पत्नी और अधिकतम दो आश्रित बच्चे शामिल होंगे।
इस बीमा कवर में माता-पिता को शामिल नहीं किया गया है। बीमा की राशि अलग-अलग विकल्पों के आधार पर तय होगी।
| वार्षिक कुल कटौती राशि | परिवार का बीमा कवर |
|---|---|
| ₹10,000 | ₹1 लाख |
| ₹50,000 | ₹5 लाख |
| ₹1 लाख | ₹10 लाख |
| ₹3 लाख | ₹30 लाख |
बीमा लेने की उम्र कितनी रखी गई है
मानक स्वास्थ्य बीमा पॉलिसी के लिए ग्राहक की प्रवेश आयु 18 से 70 वर्ष रखी गई है। उम्र के आधार पर 18 से 40 वर्ष, 40 वर्ष से अधिक से 60 वर्ष तक और 60 वर्ष से अधिक से 70 वर्ष तक के समूह बनाए गए हैं।
बीमा पॉलिसी का नवीनीकरण 85 वर्ष की उम्र तक किया जा सकता है। हालांकि, इसके लिए पॉलिसी का प्रीमियम, उसकी शर्तें और लागू कानून मान्य होंगे।
बीमा शुरू होने के बाद कितने दिन इंतजार करना होगा
मानक स्वास्थ्य बीमा पॉलिसी में शुरुआत की सामान्य प्रतीक्षा अवधि 30 दिन है। दुर्घटना से जुड़े मामलों में अंतिम बीमा पॉलिसी की शर्तें लागू होंगी।
पहले से मौजूद बीमारी के लिए 12 महीने की प्रतीक्षा अवधि रखी गई है। कुछ तय बीमारियों या प्रक्रियाओं के लिए भी 12 महीने की प्रतीक्षा अवधि लागू होगी।
अगर बीमा का प्रीमियम जमा नहीं हुआ तो क्या होगा
अगर NPS Swasthya खाते में बीमा के नवीनीकरण के लिए पर्याप्त पैसा नहीं है, तो जहां संभव होगा, ग्राहक को पहले से इसकी जानकारी दी जाएगी। इसके लिए नवीनीकरण से पहले 90 दिन, 60 दिन और 30 दिन पर सूचना देने की व्यवस्था रखी गई है।
अगर तय छूट अवधि के बाद भी प्रीमियम जमा नहीं किया जाता और बीमा कवर खत्म हो जाता है, तो NPS Swasthya खाता बंद माना जाएगा। इसके बाद खाते को ऑल सिटिजन मॉडल की NPS योजना में मिला दिया जाएगा। अगर ग्राहक के पास पहले से ऐसा NPS खाता नहीं है, तो NPS Swasthya को उसी मॉडल की NPS योजना में बदल दिया जाएगा।
NPS Swasthya खाता कब बंद हो सकता है
NPS Swasthya खाता सामान्य रूप से योजना से बाहर निकलने, समय से पहले बाहर निकलने, बीमा का नवीनीकरण न होने या ग्राहक की मृत्यु होने की स्थिति में बंद हो सकता है।
खाता बंद होने का असर ग्राहक के किसी दूसरे NPS खाते पर नहीं पड़ेगा। यानी अगर ग्राहक के पास अलग NPS खाता है, तो केवल NPS Swasthya खाता बंद होने से उस खाते पर कोई असर नहीं होगा।
ज्यादा इलाज का खर्च आने पर क्या होगा
अगर किसी एक पात्र अस्पताल में भर्ती होने के मामले में स्वास्थ्य खर्च इतना ज्यादा हो जाता है कि वह आंशिक निकासी की तय सीमा से अधिक है, तो ग्राहक NPS Swasthya से समय से पहले बाहर निकल सकता है।
ऐसी स्थिति में खाते में जमा राशि का इस्तेमाल पहले पात्र अस्पताल के स्वास्थ्य खर्च के लिए किया जाएगा। इसके बाद अगर कोई राशि बचती है, तो NPS Swasthya खाता बंद करके बची राशि को ऑल सिटिजन मॉडल की NPS योजना में मिला दिया जाएगा।
अगर उस समय स्वास्थ्य बीमा पॉलिसी चल रही है, तो योजना से बाहर निकलने के बावजूद बीमा पॉलिसी अपनी बाकी अवधि तक जारी रहेगी। इस दौरान बीमा पॉलिसी की शर्तें और लागू बीमा कानून मान्य होंगे।
पहले से जुड़े ग्राहकों के लिए क्या व्यवस्था है
रेगुलेटरी सैंडबॉक्स के तहत चल रही पुरानी NPS Swasthya योजनाओं को नए दिशानिर्देश लागू होने के बाद बंद किया जाएगा। इनमें पहले से जुड़े ग्राहकों को नए नियमों के तहत शुरू की गई NPS Swasthya योजना में जाने का विकल्प दिया जाएगा।
ग्राहक चाहें तो अपनी योजना को ऑल सिटिजन मॉडल की NPS योजना में भी मिला सकते हैं। इस प्रक्रिया में पेंशन फंड, सीआरए और दूसरे संबंधित संस्थान मदद करेंगे, ताकि रिकॉर्ड, लाभ और लागू बीमा कवर की निरंतरता बनी रहे।
योजना बदलने की सुविधा भी मिलेगी
NPS Swasthya ग्राहक बीमा पॉलिसी के नवीनीकरण के समय एक NPS Swasthya योजना से दूसरी योजना में जा सकता है। ऐसा करने पर पेंशन फंड और उससे जुड़ी स्वास्थ्य बीमा पॉलिसी भी बदल सकती है।
यह बदलाव बीमा पॉलिसी के नवीनीकरण के समय तय प्रक्रिया के अनुसार किया जा सकेगा।
नामांकन और शिकायत से जुड़े नियम
NPS Swasthya में नामांकन के लिए वही नियम लागू होंगे जो NPS के गैर-सरकारी ग्राहकों पर लागू होते हैं। वहीं, योजना से जुड़ी किसी शिकायत के लिए ग्राहक पेंशन सहायता मंच के जरिए शिकायत दर्ज कर सकता है।
इस व्यवस्था के तहत पेंशन फंड, सीआरए, पीओपी, एचबीए और बीमा कंपनी जैसे संबंधित पक्षों से जुड़ी शिकायत दर्ज की जा सकती है। हालांकि, स्वास्थ्य बीमा के दावे के भुगतान से जुड़ी शिकायतों की जिम्मेदारी बीमा कंपनी की होगी और ऐसे मामलों में लागू बीमा नियमों के अनुसार कार्रवाई की जाएगी।
NPS Swasthya के जरूरी नियम
| नियम | जानकारी |
|---|---|
| शुरुआती निवेश | ₹1,000 |
| बाद का न्यूनतम योगदान | ₹10 |
| सालाना रखरखाव शुल्क | ₹200 + लागू कर |
| अधिकतम प्रबंधन शुल्क | 0.08% सालाना + लागू कर |
| स्वास्थ्य खर्च के लिए निकासी | कुल योगदान का 25% तक |
| प्रवेश आयु | 18 से 70 वर्ष |
| बीमा नवीनीकरण | 85 वर्ष तक |
| शुरुआती प्रतीक्षा अवधि | 30 दिन |
| पहले से मौजूद बीमारी | 12 महीने की प्रतीक्षा अवधि |
| बीमा में परिवार | पति/पत्नी और अधिकतम 2 आश्रित बच्चे |
| माता-पिता | बीमा कवर में शामिल नहीं |
NPS Swasthya के नए नियमों को ऐसे समझें
PFRDA के नए दिशानिर्देशों में NPS Swasthya से जुड़े लगभग सभी जरूरी पहलुओं को स्पष्ट किया गया है। इसमें खाता शुरू करने के लिए न्यूनतम निवेश, आगे के योगदान, रखरखाव और प्रबंधन शुल्क, स्वास्थ्य खर्च के लिए निकासी और स्वास्थ्य बीमा से जुड़े नियम शामिल हैं।
योजना में स्वास्थ्य खर्च के लिए कुल योगदान का 25 प्रतिशत तक निकालने की सुविधा दी गई है। साथ ही ग्राहक के लिए स्वास्थ्य बीमा जरूरी रखा गया है, जिसमें ग्राहक, पति या पत्नी और अधिकतम दो आश्रित बच्चों को शामिल किया जा सकता है। बीमा प्रीमियम जमा न होने, ज्यादा स्वास्थ्य खर्च होने या योजना से बाहर निकलने जैसी स्थितियों के लिए भी अलग नियम तय किए गए हैं।
यह भी पढ़ें: NPS Vatsalya: सिर्फ ₹250 से बच्चे के लिए बनाएं Retirement Fund, जानें पूरी जानकारी